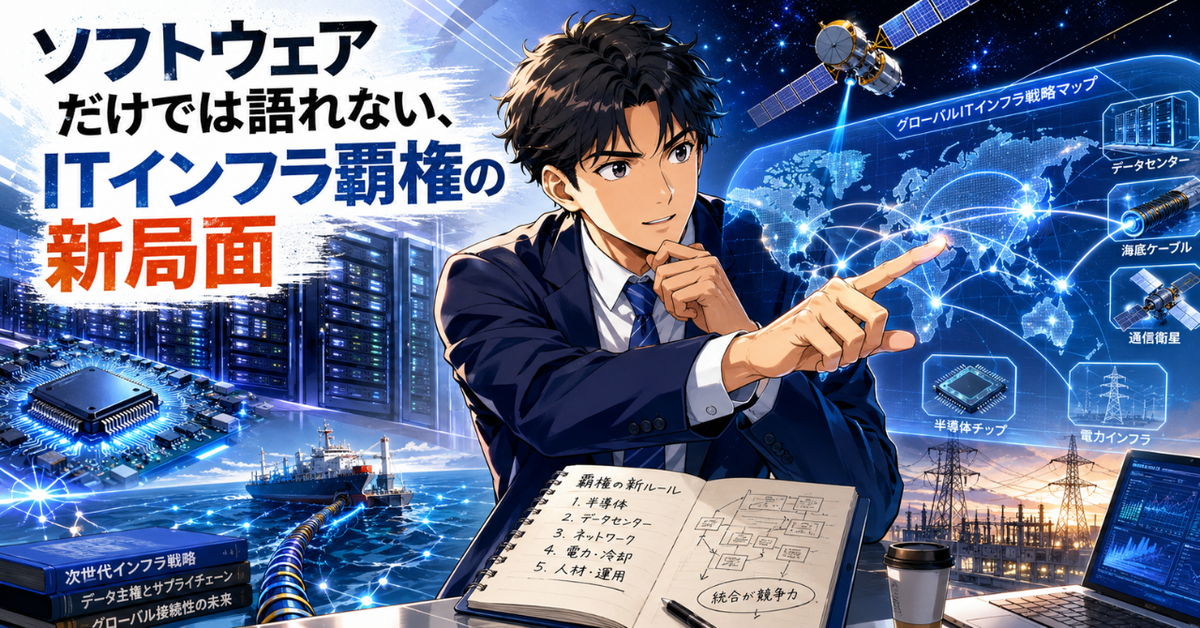
1. IOWNが宇宙へ、光通信インフラは地上から衛星ネットワークへ
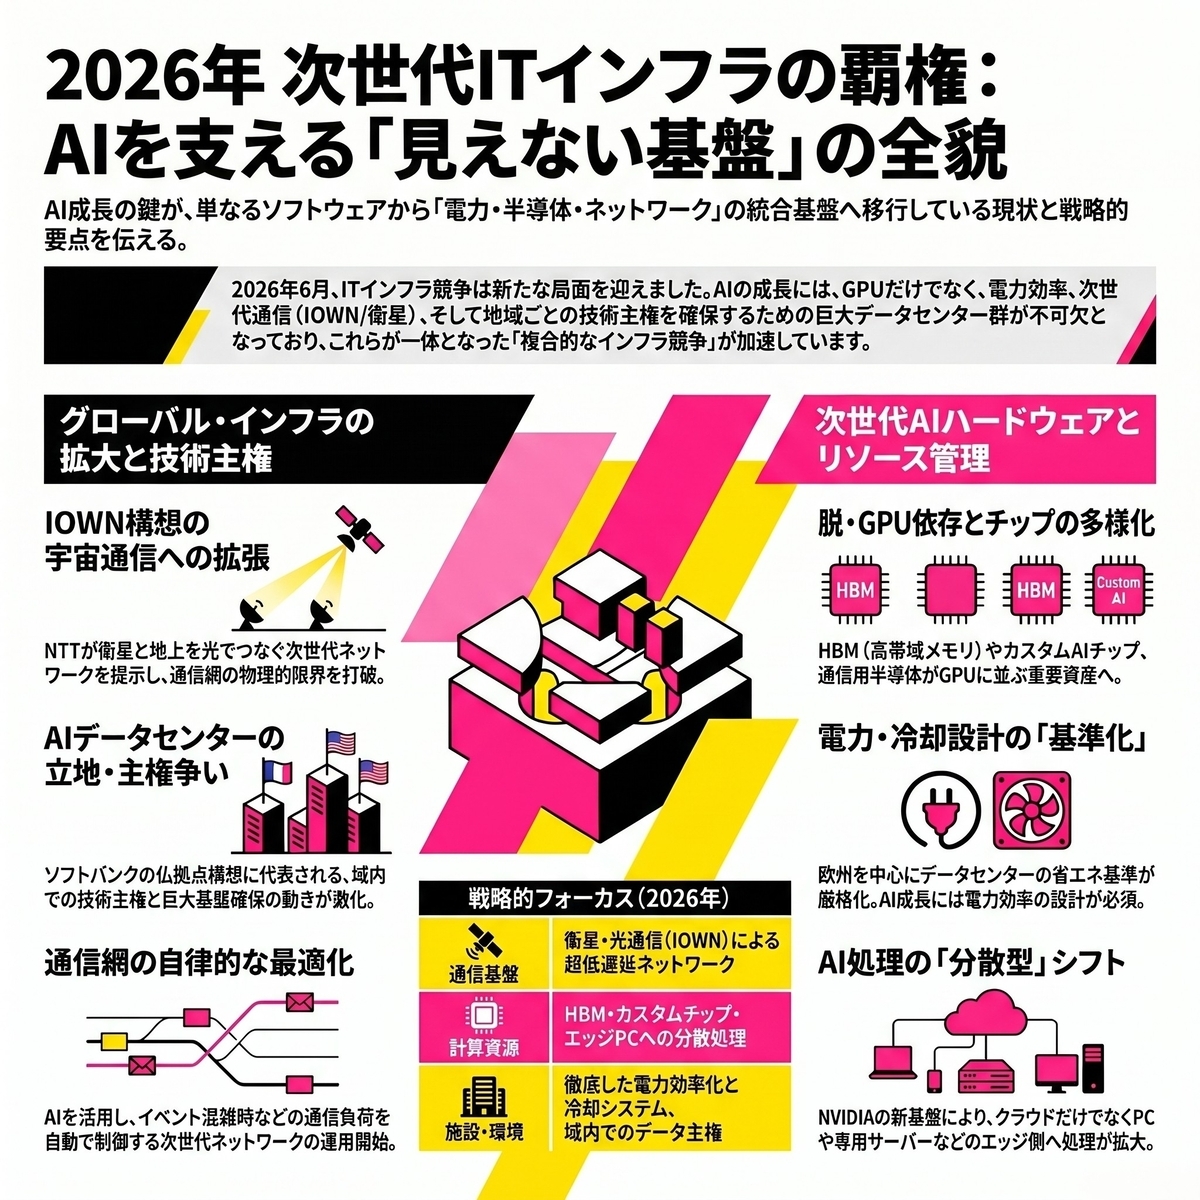
2026年6月第1週、NTTはIOWN構想を宇宙分野へ広げる動きを発表しました。アイルランドの宇宙向け光通信企業と覚書を結び、次世代の宇宙向け光通信モジュール開発を進めるという内容です。ポイントは、単に衛星通信へ参入するという話ではなく、NTTが進めてきた「光を中心にした低遅延・大容量ネットワーク」の考え方を、地上の通信網だけでなく、宇宙空間の通信インフラにも拡張しようとしている点にあります。
これまで衛星通信は、山間部、海上、災害時、航空機、遠隔地など、地上回線が届きにくい場所を補完する存在として語られることが多くありました。しかし、AI、クラウド、IoT、自動運転、ドローン、遠隔監視が広がると、地上と宇宙を分けて考える通信設計では限界が出てきます。衛星同士、衛星と地上局、地上局とデータセンターを高速につなぐ仕組みが必要になり、そこで光通信の重要性が増します。
今回の協業では、デジタルコヒーレント技術を搭載した光トランシーバーモジュールの開発が柱になります。コヒーレント通信は、大容量データを長距離で効率よく送るための基盤技術であり、すでに海底ケーブルや幹線通信で重要な役割を担っています。それを宇宙向けに応用できれば、衛星ネットワークはより高速で柔軟なものになります。
このニュースの本質は、通信インフラの舞台が「地上回線」から「地上・海底・宇宙を一体化した光ネットワーク」へ移っていることです。AI時代のインフラ競争は、GPUやデータセンターだけでは終わりません。データをどこで処理し、どこへ運び、どれだけ低遅延でつなぐかが次の競争軸になります。IOWNの宇宙展開は、その未来像を示す重要な一歩と言えます。
2. 欧州がデータセンター電力に新ルール、AI時代の成長と省エネの両立へ
欧州では、AIとクラウドの拡大によってデータセンターの電力消費が急増することを受け、エネルギー効率の最低基準を導入する方向が示されました。背景には、AI向け計算基盤を自前で増やしたい一方で、電力網への負荷や環境目標との矛盾が避けられなくなっている現実があります。欧州のデータセンター容量は、2025年の12ギガワット規模から2030年には28ギガワット規模へ拡大する可能性があるとされ、電力需要の伸びは無視できない段階に入っています。
これまでデータセンターの競争力は、立地、回線、サーバー密度、クラウド接続、セキュリティで語られることが多くありました。しかしAI時代には、電力の確保、冷却方式、水使用量、再生可能エネルギーや原子力を含む低炭素電源との接続が、事業の成否を左右します。GPUを大量に並べるAIデータセンターは、従来型のクラウド施設よりもはるかに高密度で発熱も大きいため、空調だけでなく液冷、電源設備、変電設備まで含めた設計が必要になります。
今回の動きで注目すべきなのは、データセンターを単なる民間施設ではなく、社会の基幹インフラとして管理しようとする流れです。AIを成長産業にするには計算資源が必要ですが、その計算資源は電力を大量に使います。つまり、AI政策は同時にエネルギー政策でもあるということです。
今後は、データセンター事業者に対して、電力効率、冷却効率、水使用量、クリーン電力の利用比率などを示すラベル制度も検討されます。これは、利用企業が「どのクラウドを使うか」を選ぶ際、料金や性能だけでなく、持続可能性やエネルギー効率も判断材料になることを意味します。AIインフラの拡大は止められませんが、どのように拡大するかが問われる段階に入りました。
3. 欧州の技術主権パッケージ、半導体・クラウド・AI基盤を域内で強化へ
欧州では、半導体、クラウド、AI、データセンターをまとめて強化する技術主権パッケージが打ち出されました。狙いは明確で、米国の巨大クラウド企業やアジアの半導体製造能力への依存を減らし、重要分野では欧州内で信頼できる計算基盤とデータ管理環境を持つことです。提案には、クラウドとAI開発を促す新たな法制度、半導体政策の強化、データセンター容量を今後5〜7年で大きく増やす方針が含まれています。
この動きは、単なる産業振興ではありません。医療、金融、エネルギー、行政、防衛などの重要分野では、どこの企業がクラウドを運用し、どこの法律がデータに及ぶのかが安全保障上の問題になります。クラウドが止まれば業務が止まり、AI基盤にアクセスできなければ産業競争力が落ちる時代に入ったためです。
半導体面では、域内生産を強化するための許認可簡素化や、サプライチェーン支援が焦点になります。AI向けチップの設計・製造・実装は、GPU単体ではなく、HBM、基板、光通信、電源、冷却、サーバーラックまで含む総合力が必要です。欧州は露光装置など一部で強みを持つ一方、AIアクセラレーターやクラウド運用では米国勢に大きく依存しています。その差を埋めるには、規制だけでなく、資金、人材、電力、設計能力を同時に積み上げる必要があります。
今回の方針は、世界のITインフラ競争が「安いクラウドを使う」段階から、「誰の基盤に国家と企業のデータを載せるのか」を問う段階へ移ったことを示しています。AI時代の主権とは、データを守ることだけでなく、計算資源、半導体、電力、通信を自前で動かせる力そのものになりつつあります。
4. ソフトバンクがフランスで巨大AIデータセンター構想、欧州の計算資源争奪が加速
ソフトバンクがフランスで最大750億ユーロ規模のAIデータセンター投資を計画していることが明らかになりました。構想では、最終的に5ギガワット級のAIデータセンター容量を目指し、初期段階では2031年までに3.1ギガワット規模の整備を進めるとされています。候補地にはフランス北部の工業地帯が含まれ、低炭素電源、産業用地、政府支援を背景に、欧州最大級のAIインフラ拠点を作る狙いがあります。
このニュースが重要なのは、AIインフラ競争が米国だけでなく欧州にも本格的に広がっていることです。生成AIやAIエージェントの利用が拡大すると、モデルを動かすためのGPUクラスター、専用ネットワーク、液冷設備、大容量電源が必要になります。AIの競争力はソフトウェアだけでなく、どれだけ大きく、安定し、低遅延で動く計算基盤を確保できるかに左右されます。
フランスが選ばれる背景には、原子力を中心とする低炭素電源があります。AIデータセンターは膨大な電力を必要とするため、電力価格と供給安定性が立地選定の決定的な条件になります。さらに、既存の工業地帯を再活用できれば、送電網、土地、人材、許認可の面でも有利になります。
ただし、巨大データセンターは建設すれば終わりではありません。GPUやAI専用チップの調達、冷却装置、変電設備、光ネットワーク、運用人材、地域社会との合意形成が必要です。また、欧州の技術主権を掲げながら、実際には米国設計のチップや米国系クラウドに依存する可能性もあります。つまり、この投資は欧州のAI基盤強化であると同時に、世界中の企業が電力と土地を求めて動く「AIインフラ立地競争」の象徴でもあります。
5. RTX Spark登場、AI PCはクラウド依存からローカル実行へ進む
台湾で開かれた大型IT展示会では、NVIDIAの新しいAI PC向けプラットフォーム「RTX Spark」が大きな注目を集めました。これはノートPCやデスクトップPCに高度なAI処理能力を持たせるための新しいチップ構想で、Arm CPU、Blackwell世代GPU、大容量ユニファイドメモリを組み合わせ、ローカル環境でAIエージェントや生成AI処理を動かすことを狙っています。主要PCメーカーが採用予定とされ、2026年秋以降の高性能AI PC市場を動かす可能性があります。
これまでAIの主戦場は、クラウド上の大規模モデルでした。利用者はブラウザやアプリからAIにアクセスし、実際の計算は遠くのデータセンターで行われる形です。しかし、AIが日常的にOS、ファイル操作、画像編集、動画制作、開発支援、メール処理に入り込むと、すべてをクラウドに送る設計には限界が出ます。通信遅延、プライバシー、コスト、オフライン利用、企業データの扱いが課題になるためです。
RTX SparkのようなAI PC基盤は、こうした課題に対して「手元でAIを動かす」という選択肢を広げます。特に、大容量メモリを使って長い文脈を保持したり、画像・動画・3D・コードをローカルで処理したりできれば、クリエイターや開発者、企業ユーザーにとって大きな意味があります。
ただし、AI PCが本格的に普及するには、チップ性能だけでなく、OS側の統合、対応アプリ、セキュリティ、バッテリー効率、価格のバランスが重要になります。AI PCは単なる「速いパソコン」ではなく、PCの使い方そのものを変える可能性があります。クラウドAIとローカルAIが役割分担する時代に向けて、ハードウェア競争は新しい段階に入りました。
6. Vera Rubin世代への期待、AIデータセンターの次の主役はラック全体の設計へ
NVIDIA関連では、AI PC向けの新チップだけでなく、データセンター向け次世代基盤「Vera Rubin」への期待も改めて注目されました。報道では、Vera世代のCPUやRubin世代のAIアクセラレーターが量産・出荷に向けた重要な段階にあるとされ、投資家やクラウド事業者の関心は、PC向け新製品以上にデータセンター向けロードマップへ向いています。
AIデータセンターの進化は、もはやGPU単体の性能だけでは語れません。現在の大規模AIクラスターでは、GPU、CPU、HBM、NVLinkのような高速接続、ラック内ネットワーク、ラック間ネットワーク、液冷、電源供給、管理ソフトウェアが一体で設計されます。つまり、競争の単位は「チップ」から「ラック」、さらには「データセンター全体」へ広がっています。
Vera Rubin世代が注目されるのは、AIモデルの巨大化だけでなく、推論需要の爆発にも対応する必要があるためです。生成AIが検索、オフィス業務、カスタマーサポート、動画生成、開発支援、自律エージェントへ広がると、学習よりも推論の計算量が継続的に増えます。そこで重要になるのが、電力あたり性能、メモリ帯域、通信効率、運用効率です。
この流れは、データセンター建設にも影響します。次世代AIラックは消費電力が非常に大きく、従来の空冷前提の施設では対応しきれない場合があります。そのため、液冷設備、受電容量、非常用電源、床荷重、配線経路まで再設計が必要になります。AIハードウェアの進化は、半導体企業だけでなく、建設、電力、通信、冷却、サーバーメーカーを巻き込む巨大な産業連鎖になっています。
7. 半導体株急落、AIインフラ投資の熱狂に現実確認が入る
2026年6月5日、米国上場の半導体関連株が大きく下落し、時価総額で約1.3兆ドルが失われたと報じられました。背景には、AI向けチップ需要への期待が高まりすぎていた中で、一部企業の見通しが市場の期待に届かなかったことがあります。NVIDIA、AMD、Micron、Marvellなど、AIインフラを支える主要銘柄にも売りが広がり、半導体指数は大幅に下落しました。
このニュースは、単なる株価変動ではなく、AIインフラ投資の持続性を考えるうえで重要です。ここ数年、AIデータセンターの建設、GPU調達、HBM需要、カスタムAIチップ開発は急拡大してきました。クラウド事業者や大手テック企業は、将来のAI需要を見込んで巨額の設備投資を続けています。しかし市場は、どこかの段階で「本当に投資額に見合う収益が出るのか」を確認し始めます。
AIインフラは、ソフトウェアのように低コストで一気に拡張できるものではありません。チップを作るには先端製造ラインが必要で、サーバーを組むにはメモリ、基板、電源、冷却が必要です。データセンターを建てるには土地、電力、送電網、建設資材、人材が必要です。そのため、需要の読み違いが起これば、供給不足にも過剰投資にもつながります。
今回の下落は、AIそのものの終わりを意味するものではありません。むしろ、AIインフラが巨大産業になったからこそ、投資家が成長率、利益率、供給制約、顧客集中、電力コストを厳しく見る段階に入ったと考えるべきです。AIブームは続いていますが、今後は「何でも上がる」相場ではなく、本当に強いハードウェア企業、通信企業、データセンター企業が選別される局面に入ります。
8. Marvellが主要株価指数へ、カスタムAIチップがクラウド基盤の中心に
Marvell Technologyが主要株価指数に採用される見通しとなり、AIインフラ関連企業としての存在感をさらに高めました。同社は、データセンター向けネットワーク半導体やカスタムAIチップ設計で注目されており、クラウド事業者が自社向けに最適化したチップを求める流れの中で重要な位置を占めています。AI需要による収益改善が評価され、株式市場でもインフラ企業としての見方が強まっています。
AIデータセンターでは、汎用GPUだけでなく、特定の用途に最適化したASICの重要性が増しています。大規模クラウド事業者にとって、AI処理のコストは非常に大きく、電力効率や性能効率の改善は利益率に直結します。そのため、すべてを汎用チップに頼るのではなく、自社サービスに合わせたカスタムチップを設計し、推論や特定ワークロードを効率よく処理する動きが広がっています。
Marvellのような企業が注目される理由は、AIチップそのものだけでなく、データセンター内部の接続にも強みを持つためです。AIクラスターでは、GPU同士、サーバー同士、ラック同士を高速につなぐネットワークが性能を大きく左右します。計算能力が高くても、データの移動が詰まれば全体の効率は落ちます。つまり、AI時代の半導体は「演算」と「接続」の両方が価値を持ちます。
このニュースは、AIインフラの主役が一社だけではないことも示しています。GPU、HBM、ネットワークチップ、光モジュール、ASIC、ストレージ、電源管理など、多くの部品が組み合わさって初めて巨大AI基盤は動きます。カスタムAIチップの拡大は、クラウド事業者の自前化を進める一方で、専門半導体企業に新しい成長機会を生み出しています。
9. HBM4供給をめぐる動き、AIサーバーの性能はメモリが握る
MicronがNVIDIA向けHBM4供給で重要な承認を得たと報じられました。一方で、同社株は半導体全体の調整に巻き込まれて大きく下落しました。この一見矛盾した動きは、AIインフラ市場の難しさをよく表しています。HBMはAIアクセラレーターに不可欠な高帯域メモリであり、次世代GPUやAIサーバーの性能を左右する重要部品です。しかし、需要が大きいからといって、すべての企業が常に高く評価されるわけではありません。
AIモデルは、パラメーター数、文脈長、マルチモーダル処理、推論回数の増加によって、膨大なメモリ帯域を必要とします。GPUの演算能力が高くても、メモリからデータを十分な速度で供給できなければ性能は発揮できません。そこでHBMの役割が拡大しています。HBMは通常のDRAMより高価で製造も難しく、先端パッケージング技術も必要になります。そのため、AIサーバーの供給制約はGPUだけでなく、メモリ側にも発生します。
HBM4世代では、帯域、容量、消費電力、パッケージングのすべてが重要になります。AIデータセンターでは、1台のサーバーではなく、数千、数万のアクセラレーターを連携させるため、部品単位の性能差が電力コストや設置台数に直結します。メモリ供給が滞れば、GPUがあってもAIサーバーを十分に出荷できません。
今回のニュースから見えるのは、AI時代の半導体競争が「最先端GPUを誰が作るか」だけでなく、「周辺部品を安定して高品質に供給できるか」に広がっていることです。HBM、基板、電源、光接続、冷却まで含めた総合的な供給力こそが、AIインフラ産業の実力になります。
10. 通信網にAIを組み込む動き、イベント時の混雑対応も自動最適化へ
米国の大手通信会社は、イベント会場などで通信トラフィックが急増する場面に対応するため、AIを使ったネットワーク最適化機能を導入しました。新機能は、混雑状況に応じて通信品質を自動的に調整し、利用者体験を改善することを狙っています。大規模スポーツイベント、コンサート、展示会、都市部の混雑エリアでは、短時間に大量のスマートフォンが接続され、通常の基地局設計だけでは通信品質が不安定になりやすくなります。
これまで通信インフラの改善は、基地局を増やす、周波数帯を追加する、光回線のバックホールを強化する、といった物理的な拡張が中心でした。しかし、5G以降のネットワークでは、ソフトウェア制御とAIによる最適化の比重が高まっています。どの基地局にどれだけの負荷がかかっているか、どのエリアで動画視聴が集中しているか、どの端末が移動しているかをリアルタイムに判断し、ネットワーク資源を動的に配分する必要があるためです。
この流れは、将来のAI-RANや6Gにもつながります。無線アクセスネットワークにAIを組み込むことで、電波の使い方、ビーム制御、干渉抑制、省電力運用をより柔軟に行えるようになります。通信網は、単にデータを流す土管ではなく、状況を判断して自ら最適化するインテリジェントなインフラへ変わりつつあります。
特にイベント時の混雑対策は、ユーザーにとって分かりやすい成果が出やすい分野です。チケット表示、キャッシュレス決済、動画投稿、ライブ配信、緊急連絡が集中する場面で通信が安定すれば、体験価値は大きく向上します。AIはクラウドやアプリの中だけでなく、通信インフラそのものを賢くする方向にも広がっています。
#AIインフラ
#半導体ニュース
#データセンター
#通信インフラ
#テクノロジー動向
#半導体ニュース
#データセンター
#通信インフラ
#テクノロジー動向
■耳元に、静けさとAIをまとう。Soundcore Liberty 5 Pro Max。


Soundcore Liberty 5 Pro Maxは、音楽、通話、仕事までをスマートに支える次世代の完全ワイヤレスイヤホンです。高性能ノイズキャンセリングにより、通勤中やカフェ、オフィスでも周囲の騒音を抑え、聴きたい音にしっかり集中できます。迫力あるサウンドとクリアな通話性能に加え、AIボイスレコーダー機能やケース上での操作にも対応。音楽を楽しむだけでなく、会議や日常の情報整理までサポートしてくれる、まさに“イヤホンを超えた”一台です。
■つくたのそな 〜つくる・楽しむ・備える note〜
■kishioka-Designの日誌(はてなブログ)
■Soundscape Bridge
■Retro Future Lab
