1.世界成長見通しが下方修正、エネルギー高が景気の重しに
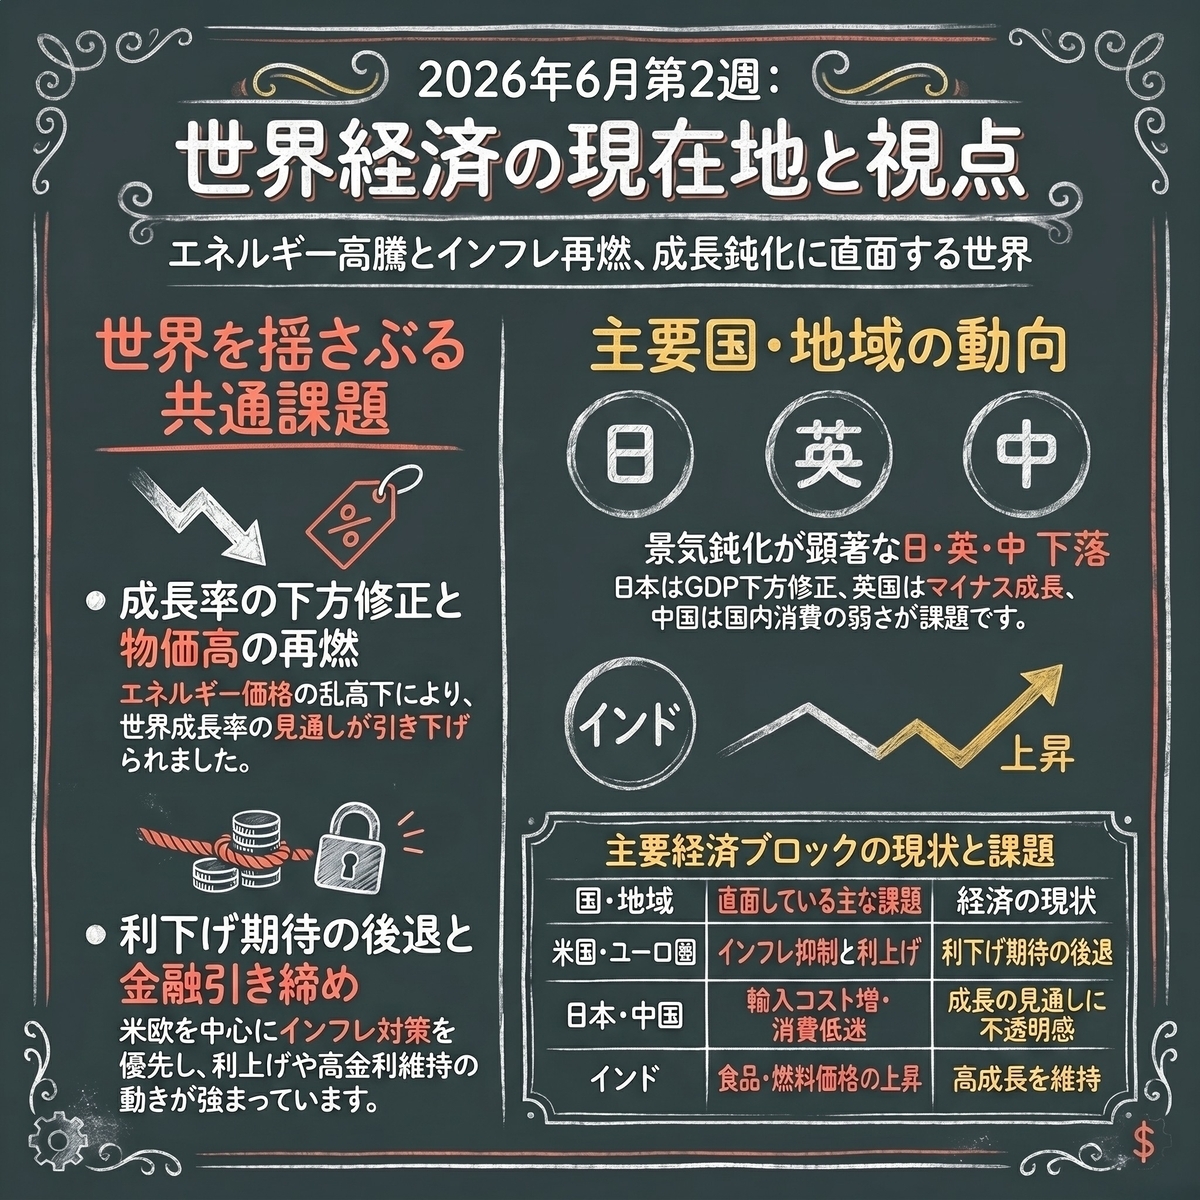
世界経済全体の見通しは、この週に一段と慎重なものになりました。国際機関が公表した最新見通しでは、2026年の世界成長率が2%台半ばまで鈍化するとされ、前回見通しから多くの国・地域で下方修正が行われました。背景にあるのは、中東情勢の緊迫化によるエネルギー価格の上昇、物流や供給網の不安、そして各国で再び強まるインフレ圧力です。2025年にはAI投資や一部地域の堅調な消費が景気を支えていましたが、2026年に入るとその追い風をエネルギー高が打ち消す構図が目立ち始めています。
特に影響が大きいのは、エネルギーを輸入に頼る国々です。原油や天然ガス価格が高止まりすれば、企業の生産コストは上がり、家計の購買力は削られます。結果として、中央銀行は利下げに動きにくくなり、金利の高止まりが住宅投資や設備投資を抑える可能性も高まります。つまり今回の成長見通しの下方修正は、単なる一時的な景気減速ではなく、「物価高を抑えるために金融緩和できない」という難しい局面を示しています。
一方で、すべてが悪材料というわけではありません。AI関連投資、再生可能エネルギー、半導体、データセンター、サービス輸出など、成長を支える分野は引き続き存在します。ただし、これらの成長分野が経済全体を押し上げるには時間がかかります。短期的には、エネルギー価格、金利、為替、貿易摩擦が同時に動くことで、世界経済はかなり不安定な状態にあります。今回の見通しは、2026年後半の世界経済が「景気後退か回復か」ではなく、「低成長と高めの物価がどれだけ長引くか」を見る局面に入ったことを示していると言えます。
2.原油市場は期待と不安で乱高下、ホルムズ問題が物価を左右
原油市場では、供給不安と和平期待が同時に意識され、価格が大きく揺れました。中東情勢の緊迫化により、世界のエネルギー輸送にとって重要な海上交通路をめぐる懸念が続いています。原油価格は一時的に下落する場面もありましたが、それは供給不安が解消されたというより、合意や停戦への期待が市場に織り込まれたためです。実際には、海上輸送の正常化、保険料、タンカー運航、代替供給の確保など、解決しなければならない問題は多く残っています。
この原油価格の乱高下は、世界経済にとって非常に重要です。原油が上がれば、ガソリンや軽油だけでなく、航空運賃、物流費、化学製品、プラスチック、農業資材、電力料金などに波及します。つまり、エネルギー価格は単独のニュースではなく、物価全体を押し上げる入口になります。逆に、和平期待で原油が下がると株式市場は安心しますが、下落が長続きしなければ家計や企業への負担軽減にはつながりません。
今回注目すべきなのは、原油価格が「高いか安いか」だけでなく、「先が読みにくいこと」そのものが経済活動の重しになっている点です。企業は燃料費や輸送費を予測しにくくなり、販売価格や在庫計画を慎重にせざるを得ません。航空、物流、化学、自動車、食品など、多くの産業でコスト管理が難しくなります。家計もガソリン価格や電気料金への不安から消費を控える可能性があります。
そのため、原油市場のニュースは金融市場だけでなく、日常生活にも直結します。今週の動きは、世界経済がいまだエネルギー供給の不安定さに強く左右されることを改めて示しました。脱炭素や再生可能エネルギーへの移行が進んでいても、短期的な物価と景気を動かす中心には、依然として原油があるという現実が浮かび上がっています。
3.米国の消費者物価が再加速、インフレは再び4%台へ
米国では、5月の消費者物価指数が前年比で4%台に上昇し、インフレ再燃への警戒感が強まりました。特に大きかったのはエネルギー価格の上昇です。ガソリンや電力、輸送関連コストが押し上げ要因となり、家計の負担が再び重くなっています。食品価格も上昇しており、日常的な支出に近い部分で物価高を感じやすい状況になっています。
一方で、食品とエネルギーを除いた基調的な物価上昇は、全体の数字ほど急激ではありません。これは、今回のインフレが需要の過熱だけで起きているのではなく、エネルギー供給や地政学リスクに起因する面が大きいことを示しています。ただし、エネルギー高が長引けば、物流費や原材料費を通じてサービスや一般財にも波及します。その場合、最初は一時的に見えた物価上昇が、より広いインフレへ変わるリスクがあります。
この数字は、金融政策にも大きな影響を与えます。米国では、景気がまだ大きく崩れていない一方で、インフレが再び上向いています。この組み合わせでは、中央銀行は利下げに動きにくくなります。むしろ、物価上昇が長引くと判断されれば、金利を高く保つ期間が延びる可能性があります。金利が高止まりすれば、住宅ローン、企業借入、株式市場、新興国の資金流出など、世界中に影響が広がります。
今回の米国インフレは、世界経済にとって「米国だけの物価指標」ではありません。ドル金利の方向性は、為替、債券、株式、資源価格、新興国経済に波及します。特に日本や新興国にとっては、米金利が高止まりすると自国通貨安や輸入物価上昇につながりやすくなります。今週の米国物価統計は、2026年後半の世界経済が、再び「インフレとの戦い」に戻りつつあることを示す重要な材料となりました。
4.米国の生産者物価も上昇、企業コストの波が消費者価格へ
米国では、消費者物価だけでなく生産者物価も大きく上昇しました。5月の生産者物価指数は前月比で大きく伸び、特に財価格の上昇が目立ちました。ガソリン、ディーゼル燃料、ジェット燃料、化学品、樹脂、物流関連サービスなど、企業活動に欠かせないコストが幅広く上がっています。これは、企業が製品やサービスを提供する前段階で、すでに強い価格圧力を受けていることを意味します。
生産者物価の上昇は、時間差を置いて消費者物価に反映されることがあります。企業がコスト増を吸収できるうちは利益率が下がりますが、長く続けば販売価格への転嫁が避けにくくなります。特に、燃料費や輸送費は多くの産業に共通するため、特定業種だけの問題ではありません。食品、日用品、建材、航空、配送、化学、自動車部品など、幅広い分野に波及する可能性があります。
今回の特徴は、サービス分野にもコスト圧力が見られることです。物流、金融関連サービス、航空旅客サービスなどでも上昇が確認され、物価上昇がエネルギーだけにとどまっていない兆候があります。もちろん、すべての企業がすぐに値上げできるわけではありません。消費者の節約志向が強まれば、企業は価格転嫁をためらい、利益を削る形になるかもしれません。しかし、それは企業業績の圧迫につながり、雇用や投資にも影響します。
この生産者物価の動きは、2026年後半の米国経済を考えるうえで重要です。消費者物価が上がっているだけなら、家計の問題として見られます。しかし、生産者物価が同時に上昇している場合、物価高は企業活動の根元に入り込んでいる可能性があります。金融市場が警戒するのは、まさにこの点です。企業コストが上がり、消費者の購買力が落ち、中央銀行が利下げできない。この三重苦が強まれば、米国だけでなく世界経済全体にとって大きな重しになります。
5.ユーロ圏が利上げ、成長より物価抑制を優先する局面へ
ユーロ圏では、中央銀行が政策金利を引き上げました。背景にあるのは、エネルギー価格の上昇によってインフレ見通しが上方修正されたことです。ユーロ圏はエネルギー輸入への依存が大きく、中東情勢や原油価格の影響を受けやすい地域です。エネルギー価格が上がると、家計の光熱費や燃料費だけでなく、食品、工業製品、サービス価格にも波及します。今回の利上げは、そうした物価上昇が定着する前に抑え込もうとする判断と見られます。
ただし、ユーロ圏経済は力強い成長局面にあるわけではありません。成長率見通しは低く、企業投資や消費には慎重さが残っています。つまり、今回の利上げは景気が過熱しているからではなく、供給要因によるインフレに対して中央銀行が防衛的に動いたものです。この点が非常に難しいところです。金利を上げればインフレ期待を抑える効果はありますが、同時に住宅ローン、企業借入、設備投資にはマイナスに働きます。
特に欧州では、製造業の競争力、エネルギーコスト、防衛支出、財政制約が重なっています。高い金利は通貨の安定にはつながる一方、弱い景気には重荷となります。家計にとっても、物価高と借入コスト上昇が同時に来るため、消費は伸びにくくなります。企業は価格転嫁と需要減速の板挟みになり、投資判断を先送りする可能性があります。
この利上げは、世界の中央銀行にとっても重要なサインです。2025年には利下げ期待が広がっていましたが、2026年はエネルギー高によって再び「利上げ・据え置き」の時代に戻る可能性が出てきました。金融市場は、インフレが一時的か長期化するかを見極めようとしています。ユーロ圏の決定は、世界の金融政策が再び引き締め方向へ傾くかどうかを占う重要な出来事となりました。
6.英国GDPは月次でマイナス、サービス鈍化が景気の脆さを示す
英国では、4月の月次GDPが前月比でマイナスとなり、景気の勢いに陰りが見えました。四半期ベースではまだ成長を維持しているものの、月次での落ち込みは、エネルギー高や不確実性がサービス業に影響し始めていることを示しています。英国経済はサービス業の比重が非常に高く、金融、情報通信、観光、娯楽、専門サービスなどの動きが景気全体を左右します。そのサービス部門が鈍ると、景気全体の印象は一気に弱くなります。
今回の弱さは、単なる一カ月のブレとして片付けにくい面があります。中東情勢の緊迫化による燃料価格や交通コストの上昇、消費者心理の悪化、企業の慎重姿勢が重なっているためです。英国はエネルギー価格の影響を受けやすく、家計の実質所得が圧迫されると、外食、旅行、娯楽、小売などに支出が回りにくくなります。また、金利が高い状態が続けば住宅市場や建設にも影響します。
一方で、すべての分野が悪化しているわけではありません。製造業や一部の建設分野には底堅さも見られます。しかし、英国経済の中心であるサービスが弱含めば、回復の持続性には疑問が残ります。特に、インフレが再加速すれば中央銀行は利下げしにくくなり、景気を支える政策余地が限られます。これは、英国だけでなく、他の先進国にも共通する課題です。
今回のGDP統計は、世界経済の現在地を象徴しています。景気は完全に崩れていないものの、エネルギー高と金利高がじわじわ効き始めている。成長率だけを見ると小さな変化でも、内容を見ると家計と企業の慎重姿勢が強まっている。英国の月次マイナス成長は、2026年後半に先進国経済が直面する「低成長・高コスト」の現実を映すニュースとなりました。
7.中国輸出が急伸、AI関連需要と前倒し発注が貿易黒字を押し上げ
中国の5月の貿易統計では、輸出が大きく伸び、貿易黒字も高水準となりました。自動車、半導体、AI関連部品、電機製品、船舶、グリーン技術関連などの外需が支えとなり、中国の製造業が依然として世界市場で強い存在感を持っていることを示しました。特に、AI投資が世界的に拡大するなかで、電子部品や関連設備への需要が輸出を押し上げている点は重要です。
ただし、この輸出急伸には一時的な要素も含まれます。エネルギー価格の上昇や物流不安、関税や貿易摩擦への警戒から、企業が前倒しで発注した可能性があるためです。つまり、5月の強い輸出は、将来の需要を先食いしている面もあります。今後、在庫が積み上がれば、夏以降の輸出が鈍る可能性もあります。中国の景気を見るうえでは、輸出の強さだけでなく、国内需要がどれだけ回復しているかも重要です。
中国経済は、不動産調整や消費の弱さという内需面の課題を抱えています。そのため、輸出が景気の下支えになっている構図が続いています。しかし、輸出主導の成長は、相手国との摩擦を生みやすいという問題もあります。各国では、中国製品の流入が自国産業を圧迫しているとの見方が強まり、関税、補助金、重要鉱物、電気自動車、半導体などをめぐる対立が続いています。
今回のニュースは、中国経済の強さと弱さを同時に示しています。世界が必要とする製品を大量に供給できる製造力は大きな強みです。一方で、国内消費が十分に強くないため、外需に依存しやすく、貿易黒字の拡大が国際的な不均衡として問題視されやすい。中国の輸出急伸は、世界経済にとって成長の支えであると同時に、貿易摩擦の火種でもあります。
8.中国の物価は二極化、生産者価格上昇と消費物価低迷
中国では、5月の物価統計で生産者価格の上昇と消費者物価の低い伸びが同時に確認されました。生産者物価は前年比で大きく上昇し、鉱業、原材料、燃料、非鉄金属、化学原料などの価格上昇が目立ちました。これは、世界的な資源高やエネルギー価格の上昇が中国の工場段階にも波及していることを示しています。製造業にとっては、原材料やエネルギーの調達コストが上がるため、利益率の圧迫要因になります。
一方で、消費者物価は前年比で小幅な上昇にとどまり、前月比では下落しました。食品価格の一部が弱く、サービス価格も大きくは伸びていません。これは、中国の家計消費がまだ力強さを欠いていることを示します。企業側ではコストが上がっているのに、消費者側に十分転嫁できない。この構図は、企業収益にとって厳しいものです。価格転嫁が進まなければ、企業は利益を削るか、生産や雇用を抑える可能性があります。
中国経済を見るうえで、この「上流のインフレ、下流の低インフレ」は非常に重要です。資源や原材料の価格は世界情勢に左右されますが、最終消費価格は国内需要の強さに左右されます。今回の統計は、中国の外需や生産面が強い一方で、家計消費にはまだ慎重さが残っていることを示しています。これは、不動産市場の調整、雇用不安、所得期待の弱さとも関係しています。
この二極化は、政策対応を難しくします。生産者価格の上昇だけを見ればインフレ対策が必要に見えますが、消費者物価の弱さを見れば景気支援も必要です。金融緩和や財政支援を行えば内需を支えられますが、資源高によるコスト上昇をさらに助長するリスクもあります。中国の物価統計は、世界の工場が資源高と内需不足の板挟みにあることを示す重要なニュースでした。
9.日本GDPは年率で下方修正、企業物価上昇がコスト圧力に
日本では、1〜3月期GDPの2次速報で、実質成長率が年率換算で下方修正されました。個人消費は底堅さを見せたものの、設備投資が弱く、景気の勢いにはやや慎重な見方が広がりました。企業の省力化投資やAI関連投資への期待は残っていますが、エネルギー価格や輸入コストの上昇が企業心理に影を落としています。日本経済は、賃上げと物価上昇の好循環を目指す局面にありますが、輸入インフレが強まると家計の実質所得を圧迫しやすくなります。
同じ週には、企業物価指数でも上昇が確認されました。特に輸入価格の上昇が目立ち、エネルギーや原材料コストが国内企業に波及していることが分かります。日本は資源を輸入に頼るため、原油や天然ガス、為替の動きが企業コストに直結します。円安が進めば、同じ資源を買うにも円建ての負担は増えます。企業がそのコストを販売価格に転嫁すれば消費者物価が上がり、転嫁できなければ企業収益が圧迫されます。
今回の日本経済のポイントは、成長そのものは続いているものの、その中身が強くはないことです。個人消費は賃上げで支えられる可能性がありますが、物価高が続けば実質的な購買力は伸びにくくなります。設備投資も、労働力不足対応やデジタル化投資は必要ですが、先行き不透明感が強いと企業は慎重になります。つまり、日本経済は回復基調を維持しながらも、外部環境に左右されやすい状態にあります。
金融政策にとっても難しい局面です。物価が上がれば利上げの理由になりますが、成長が弱ければ急な引き締めは景気を冷やします。日本の今週のデータは、世界的なエネルギー高が国内経済にも確実に届いていること、そして成長と物価のバランスを取る難しさが増していることを示しました。
10.インドは物価上昇と経常収支改善が同時進行
インドでは、5月の消費者物価上昇率が前月から高まり、食品と燃料の価格上昇が家計に影響し始めています。インドは内需の強さを背景に高成長を維持している国ですが、原油輸入への依存が大きいため、エネルギー価格の上昇には敏感です。燃料価格が上がると、輸送費、食品価格、都市部の生活費に波及します。特に食品価格の上昇は、所得層を問わず家計に直接響くため、消費の勢いを弱める可能性があります。
一方で、同じ週には経常収支の改善も注目されました。1〜3月期には経常黒字を記録し、サービス輸出や海外からの送金が外貨収入を支えました。ITサービス、ビジネスサービス、海外在住者からの送金は、インド経済にとって大きな安定要因です。モノの貿易ではエネルギー輸入による赤字圧力がありますが、サービス収支がそれを補う構図が続いています。この点は、他のエネルギー輸入国と比べたインドの強みです。
ただし、今後も安心とは言い切れません。原油価格が高止まりすれば、貿易赤字は拡大しやすくなります。通貨安が進めば輸入物価がさらに上がり、インフレ圧力が強まります。インフレが高まれば、中央銀行は利下げに動きにくくなり、場合によっては金融引き締めの可能性も意識されます。高成長国であっても、エネルギー価格と為替の影響から完全に自由ではありません。
インドのニュースは、世界経済の中で新興国が置かれている立場をよく表しています。内需、人口、サービス輸出という強みがある一方で、原油、食品、為替、資本流出というリスクも抱えています。今週のインド経済は、成長力の強さとインフレへの警戒が同時に存在することを示しました。2026年後半にかけて、インドが高成長を維持できるかどうかは、原油価格と物価管理に大きく左右されそうです。
#世界経済
#インフレ
#原油価格
#金融政策
#インフレ
#原油価格
#金融政策
■耳元に、自由と開放感をまとう。SHOKZ OpenDots 2。


SHOKZ OpenDots 2は、耳をふさがずに音楽、通話、日常の情報をスマートに楽しめるイヤーカフ型のオープンイヤーイヤホンです。耳の穴をふさがない設計により、通勤中のアナウンスや街の音、カフェやオフィスでの会話を自然に聞きながら、好きな音にしっかり寄り添えます。軽やかな装着感とアクセサリーのようになじむデザインで、長時間でも快適に使いやすいのが魅力です。さらに、迫力あるサウンド、クリアな通話性能、長時間バッテリー、直感的な操作性にも対応。音楽を楽しむだけでなく、移動、仕事、運動、リラックスタイムまで自然に支えてくれる、まさに“日常に溶け込む”新しいイヤホンです。
■つくたのそな 〜つくる・楽しむ・備える note〜
■kishioka-Designの日誌(はてなブログ)
■Soundscape Bridge
■Retro Future Lab
